China ampliaría su ventaja industrial frente a Estados Unidos
Según Naval News, el estudio World Defense Shipbuilding 2026 cifra en un 50% el crecimiento del mercado mundial de construcción naval militar y paramilitar entre 2024 y 2025, hasta alcanzar los 122.000 millones de dólares. El tonelaje producido habría pasado de aproximadamente un millón a 1,5 millones de toneladas durante los periodos comparados.
La diferencia entre China y Estados Unidos sería especialmente significativa. La industria naval china habría entregado 636.208 toneladas, frente a las 270.509 toneladas correspondientes a los astilleros estadounidenses. Esta comparación apunta a una brecha industrial considerable, aunque el tonelaje por sí solo no permite medir de forma completa la capacidad militar de una flota.
El estudio atribuiría a China la entrega de nueve submarinos nucleares de ataque y diez destructores en 2024-2025. En el mismo periodo, Estados Unidos habría entregado tres submarinos nucleares de ataque y cuatro destructores. La cifra china de submarinos nucleares resulta particularmente relevante y requiere contrastarse con registros independientes de botaduras, entregas y entradas en servicio.
Más submarinos y grandes buques de superficie
La misma fuente sostiene que la producción mundial de submarinos nucleares de ataque habría aumentado de seis a 17 unidades entre los dos periodos analizados. En el caso de los submarinos convencionales, el crecimiento habría sido de 11 a 18 unidades.
China habría incorporado además el portaaviones Fujian, de unas 80.000 toneladas y equipado con catapultas electromagnéticas, así como un buque de asalto anfibio. El desarrollo de estas plataformas se enmarca en la expansión de las capacidades navales chinas para operar a mayor distancia de sus aguas y sostener grupos navales más complejos.
Las cifras de producción deben interpretarse con cautela. El resultado puede cambiar sustancialmente según se contabilicen buques auxiliares, unidades paramilitares, grandes plataformas anfibias, modernizaciones o únicamente buques de combate. También influyen los criterios utilizados para definir una entrega y la fecha asignada a cada unidad.
La autonomía entra en el diseño naval
El informe también señala una aceleración en la integración de vehículos de superficie y submarinos no tripulados. Estas plataformas permiten ampliar la vigilancia, reducir la exposición de las tripulaciones y distribuir sensores y armas en un mayor número de unidades.
La expansión de estos sistemas responde a una transformación del entorno naval. Plataformas relativamente baratas pueden amenazar buques de mucho mayor valor, lo que obliga a combinar guerra electrónica, vigilancia persistente, interceptores, armas de energía dirigida y cañones de fuego rápido. La defensa contra drones se convertiría así en una capacidad central tanto para buques individuales como para grupos navales.
Misiles hipersónicos y vigilancia desde el espacio
La proliferación de misiles hipersónicos antibuque estaría impulsando inversiones en constelaciones de satélites de órbita terrestre baja. Su función sería reforzar la vigilancia marítima, detectar emisiones y proporcionar alerta temprana frente a movimientos navales y lanzamientos.
Esta conexión entre sensores espaciales, redes de mando y armas de largo alcance aumenta la importancia de localizar al adversario antes de que pueda emplear sus misiles. También eleva la demanda de sistemas capaces de operar con comunicaciones degradadas y de proteger las propias redes frente a interferencias o ataques antisatélite.
Euronaval como escaparate industrial
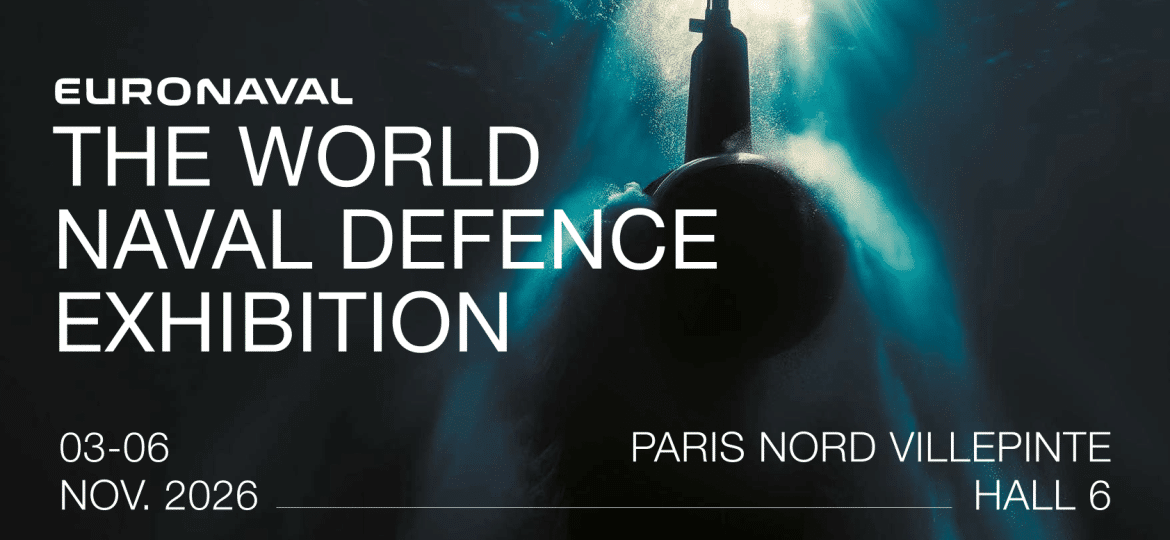
Euronaval 2026 está prevista del 3 al 6 de noviembre en Paris Nord Villepinte. La organización esperaría superar los 700 expositores, un 45% más que en 2024, en un contexto de mayor interés por los submarinos, los sistemas autónomos, la defensa antidrón y la vigilancia marítima.
Para España, la evolución del sector resulta relevante por los programas de submarinos S-80 y fragatas F-110, además de la posición internacional de Navantia. Sin embargo, el crecimiento global del mercado no permite deducir por sí solo un beneficio industrial para los astilleros españoles: sería necesario conocer el reparto regional, los contratos firmados y la proporción correspondiente a buques de combate, apoyo logístico y sistemas autónomos.
Las cifras del estudio World Defense Shipbuilding 2026 proceden de una única fuente especializada y no han podido contrastarse de forma independiente.