Teltronic ya forma parte de la estrategia de crecimiento
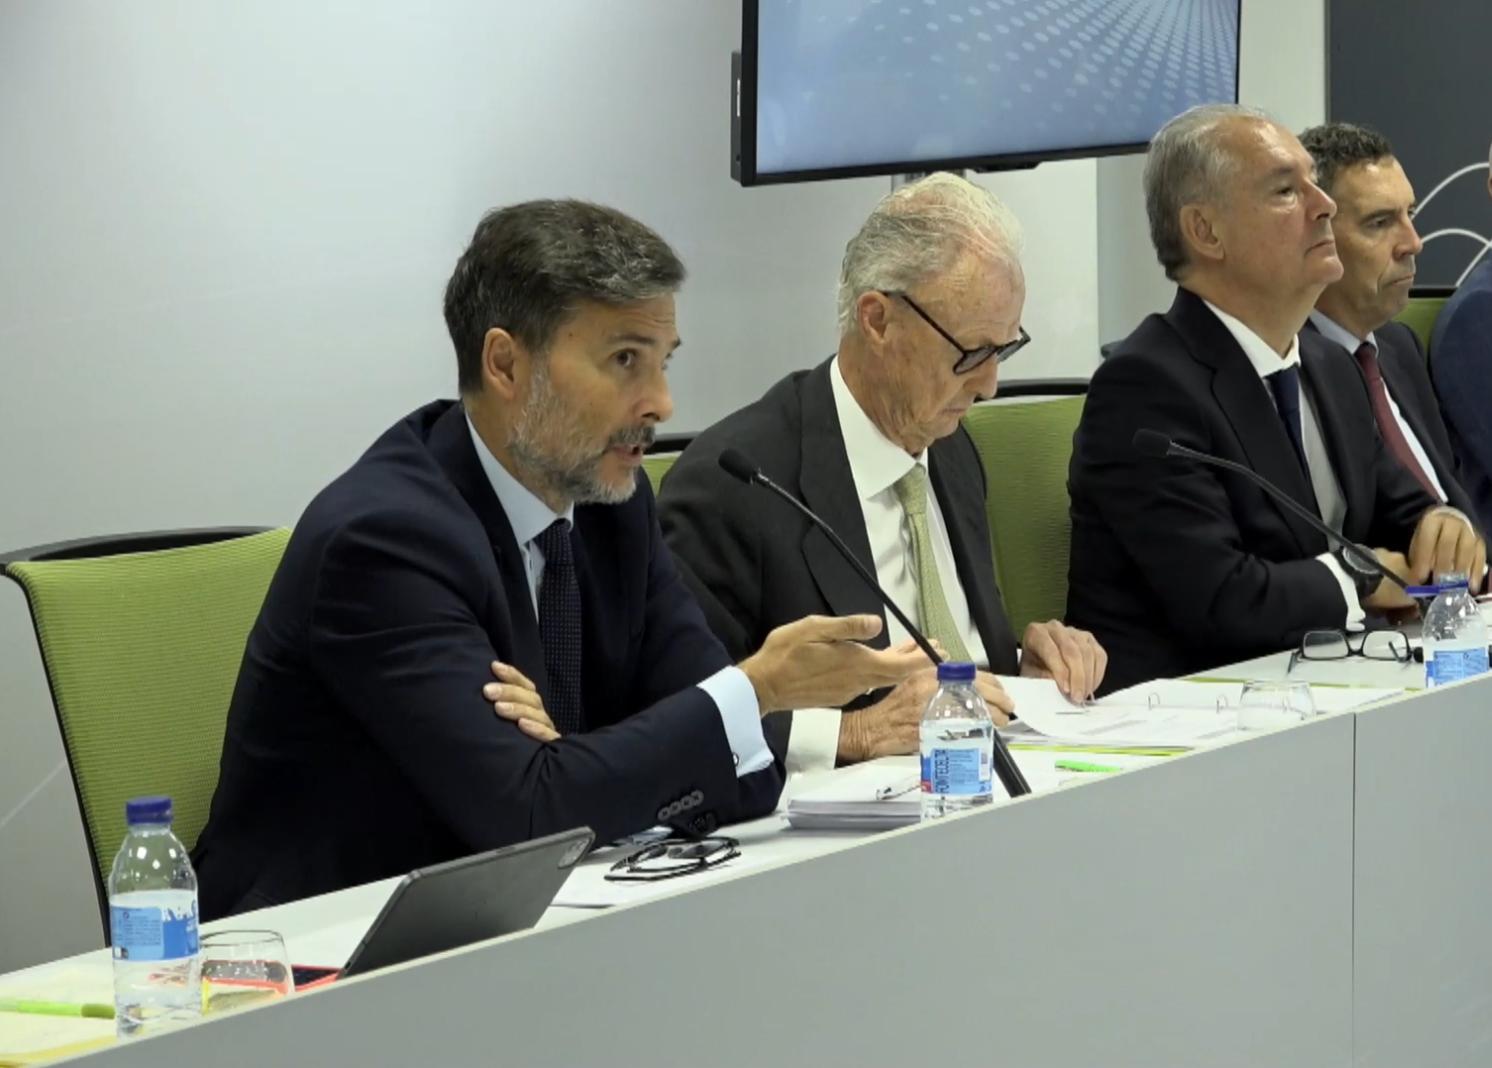
La Junta General Extraordinaria de Accionistas de Amper ha aprobado la adquisición del 100% de Teltronic, empresa especializada en comunicaciones críticas y soluciones de seguridad, por un importe fijo de 155 millones de euros. El pago combina 111 millones en efectivo y 44 millones mediante acciones de Amper suscritas por Nazca Capital, que pasará a controlar el 7,75% del capital de la compañía cotizada.
La operación también contempla componentes variables que podrían elevar el valor final de la compra. Amper ha señalado que trabaja con coinversores para financiar parte de las adquisiciones y de esos posibles pagos adicionales. Según una información no confirmada, uno de esos inversores habría obtenido ya la aprobación interna para aportar 50 millones de euros destinados a Teltronic, aunque su identidad no se ha hecho pública. Amper también estaría negociando la entrada de un segundo coinversor para cubrir total o parcialmente los pagos variables.
El acuerdo con Nazca tiene una importancia que va más allá de la incorporación de una nueva filial. La participación accionarial del fondo convierte a su antiguo propietario en un socio relevante de Amper y aporta al grupo una plataforma consolidada en comunicaciones críticas, un ámbito diferente al de los radares y los sistemas antidrones de ART.
ART amplía la apuesta por la defensa electrónica
Amper negocia la adquisición de entre el 80% y el 90% de Advanced Radar Technologies. La valoración fija prevista asciende a 40 millones de euros, con un importe variable máximo de 5 millones. La compañía ha presentado esta operación como su cuarta adquisición del ejercicio 2026 en el área de defensa y seguridad nacional.
ART está especializada en radares y sistemas de lucha contra drones. Su incorporación reforzaría la exposición de Amper a la defensa electrónica, un mercado impulsado por la proliferación de sistemas aéreos no tripulados y por la necesidad de proteger instalaciones militares, fronteras e infraestructuras críticas frente a su detección y neutralización.
Las previsiones comunicadas sitúan a ART al cierre de 2026 en 14 millones de euros de ventas y 4,5 millones de EBITDA, sin deuda financiera y con caja neta positiva. La información disponible no detalla todavía sus principales contratos, clientes, cartera de pedidos ni las sinergias cuantificadas con el resto del grupo. Por tanto, el potencial industrial de la operación resulta visible por el segmento en el que opera, pero aún no puede medirse con precisión.
La dirección de ART conservaría entre el 10% y el 20% de la compañía tras la operación, según una información de fuente única. La misma información apunta a que la compra se realizaría junto con un coinversor y a que el consejo de administración de Amper podría aprobarla durante octubre de 2026. Ninguno de esos extremos garantiza que la transacción vaya a completarse en los términos económicos anunciados.
La comunicación a la CNMV fija el estado formal de la operación
El estado de ART presenta una discrepancia entre las versiones disponibles. Una información publicada sobre la operación la da por cerrada, mientras que la comunicación de Amper a la CNMV indica que la empresa mantiene negociaciones. Esta última referencia es la más sólida para determinar la situación formal de la transacción: ART todavía no consta como adquirida.
También se ha identificado a Hyperion como posible coinversor de la operación, pero esa atribución procede de una versión no verificada y no aparece confirmada en la comunicación de Amper al regulador. Del mismo modo, no está confirmado que el consejo vaya a aprobar finalmente la compra ni que esta llegue a ejecutarse con el porcentaje, la valoración y los pagos variables actualmente descritos.
Amper considera ART su cuarta operación del año, aunque también continúa analizando oportunidades y no descarta por completo nuevas adquisiciones. Por ello, la expresión «última operación» debe interpretarse como la cuarta transacción anunciada o prevista dentro de la actual secuencia de compras, no necesariamente como el cierre definitivo de la actividad corporativa del grupo durante todo 2026.
Crecimiento, financiación y riesgo de integración
La operación sobre ART se integra en el plan estratégico con el que Amper pretende superar los 800 millones de euros de facturación y alcanzar 130 millones de EBITDA en 2028. Para lograrlo, el grupo está combinando adquisiciones de compañías tecnológicas con operaciones sobre empresas en situaciones financieras más exigentes.
Las compras anteriores de 2026 fueron Zeleros, por aproximadamente 1 millón de euros, y Freqcon, por alrededor de 1,7 millones; ambas fueron descritas como empresas en concurso de acreedores. La incorporación de ART tendría una naturaleza distinta, al tratarse de una compañía con caja neta positiva y sin deuda financiera, mientras que Teltronic aporta un negocio consolidado de comunicaciones críticas y una estructura de pago parcialmente financiada con acciones.
Según una comparación sectorial no confirmada, el importe fijo de Teltronic equivale a menos de nueve veces su EBITDA de 2025, frente a múltiplos de entre 12 y 15 veces habituales en operaciones comparables. Más allá de esa referencia, el reto para Amper estará en integrar negocios con perfiles distintos, asegurar la financiación de los pagos variables y convertir las adquisiciones en crecimiento operativo recurrente.
La dirección también prevé renegociar la deuda bancaria del grupo para adaptar su estructura financiera al plan estratégico y reducir el coste de financiación, de acuerdo con información de fuente única. La evolución de esa deuda, la entrada efectiva de coinversores y la capacidad para cumplir los objetivos de 2028 serán factores determinantes para valorar el alcance real de la estrategia.
Para España, la operación puede favorecer una mayor concentración dentro de un mismo grupo de capacidades nacionales en comunicaciones críticas, radares antidrones, energía y resiliencia de infraestructuras. Sin embargo, el impacto industrial concreto de ART dependerá de su integración, de los contratos que aporte y de la capacidad de Amper para sostener el crecimiento sin elevar de forma excesiva sus riesgos financieros y operativos.
La información sobre los coinversores, la futura aprobación del consejo, la participación que conservaría el equipo directivo de ART y la renegociación de la deuda procede de una única fuente especializada y no ha podido contrastarse de forma independiente.